2025년 물가 상승 흐름, 왜 개인 재정에 경고등이 켜졌을까?
2025년 3월 기준 소비자물가지수가 전년 동월 대비 2.1% 상승하면서, 생활 곳곳에서 지출 부담이 늘고 있습니다. 특히 신선식품 지수가 한 달 만에 1.4%나 오르며, 장바구니 물가 체감 상승폭이 커졌습니다. 물가가 오르면 단순히 물건 값만 비싸지는 것이 아니라, 개인의 저축률 하락, 대출 이자 증가, 장기 재무계획의 흔들림 등 다양한 방식으로 영향을 줍니다. 이 글에서는 2025년 물가 흐름의 특징과 함께, 통장에 직접적으로 어떤 영향을 미치는지 구체적으로 살펴보겠습니다.
2025년 3월 소비자물가지수, 무엇이 어떻게 올랐나?
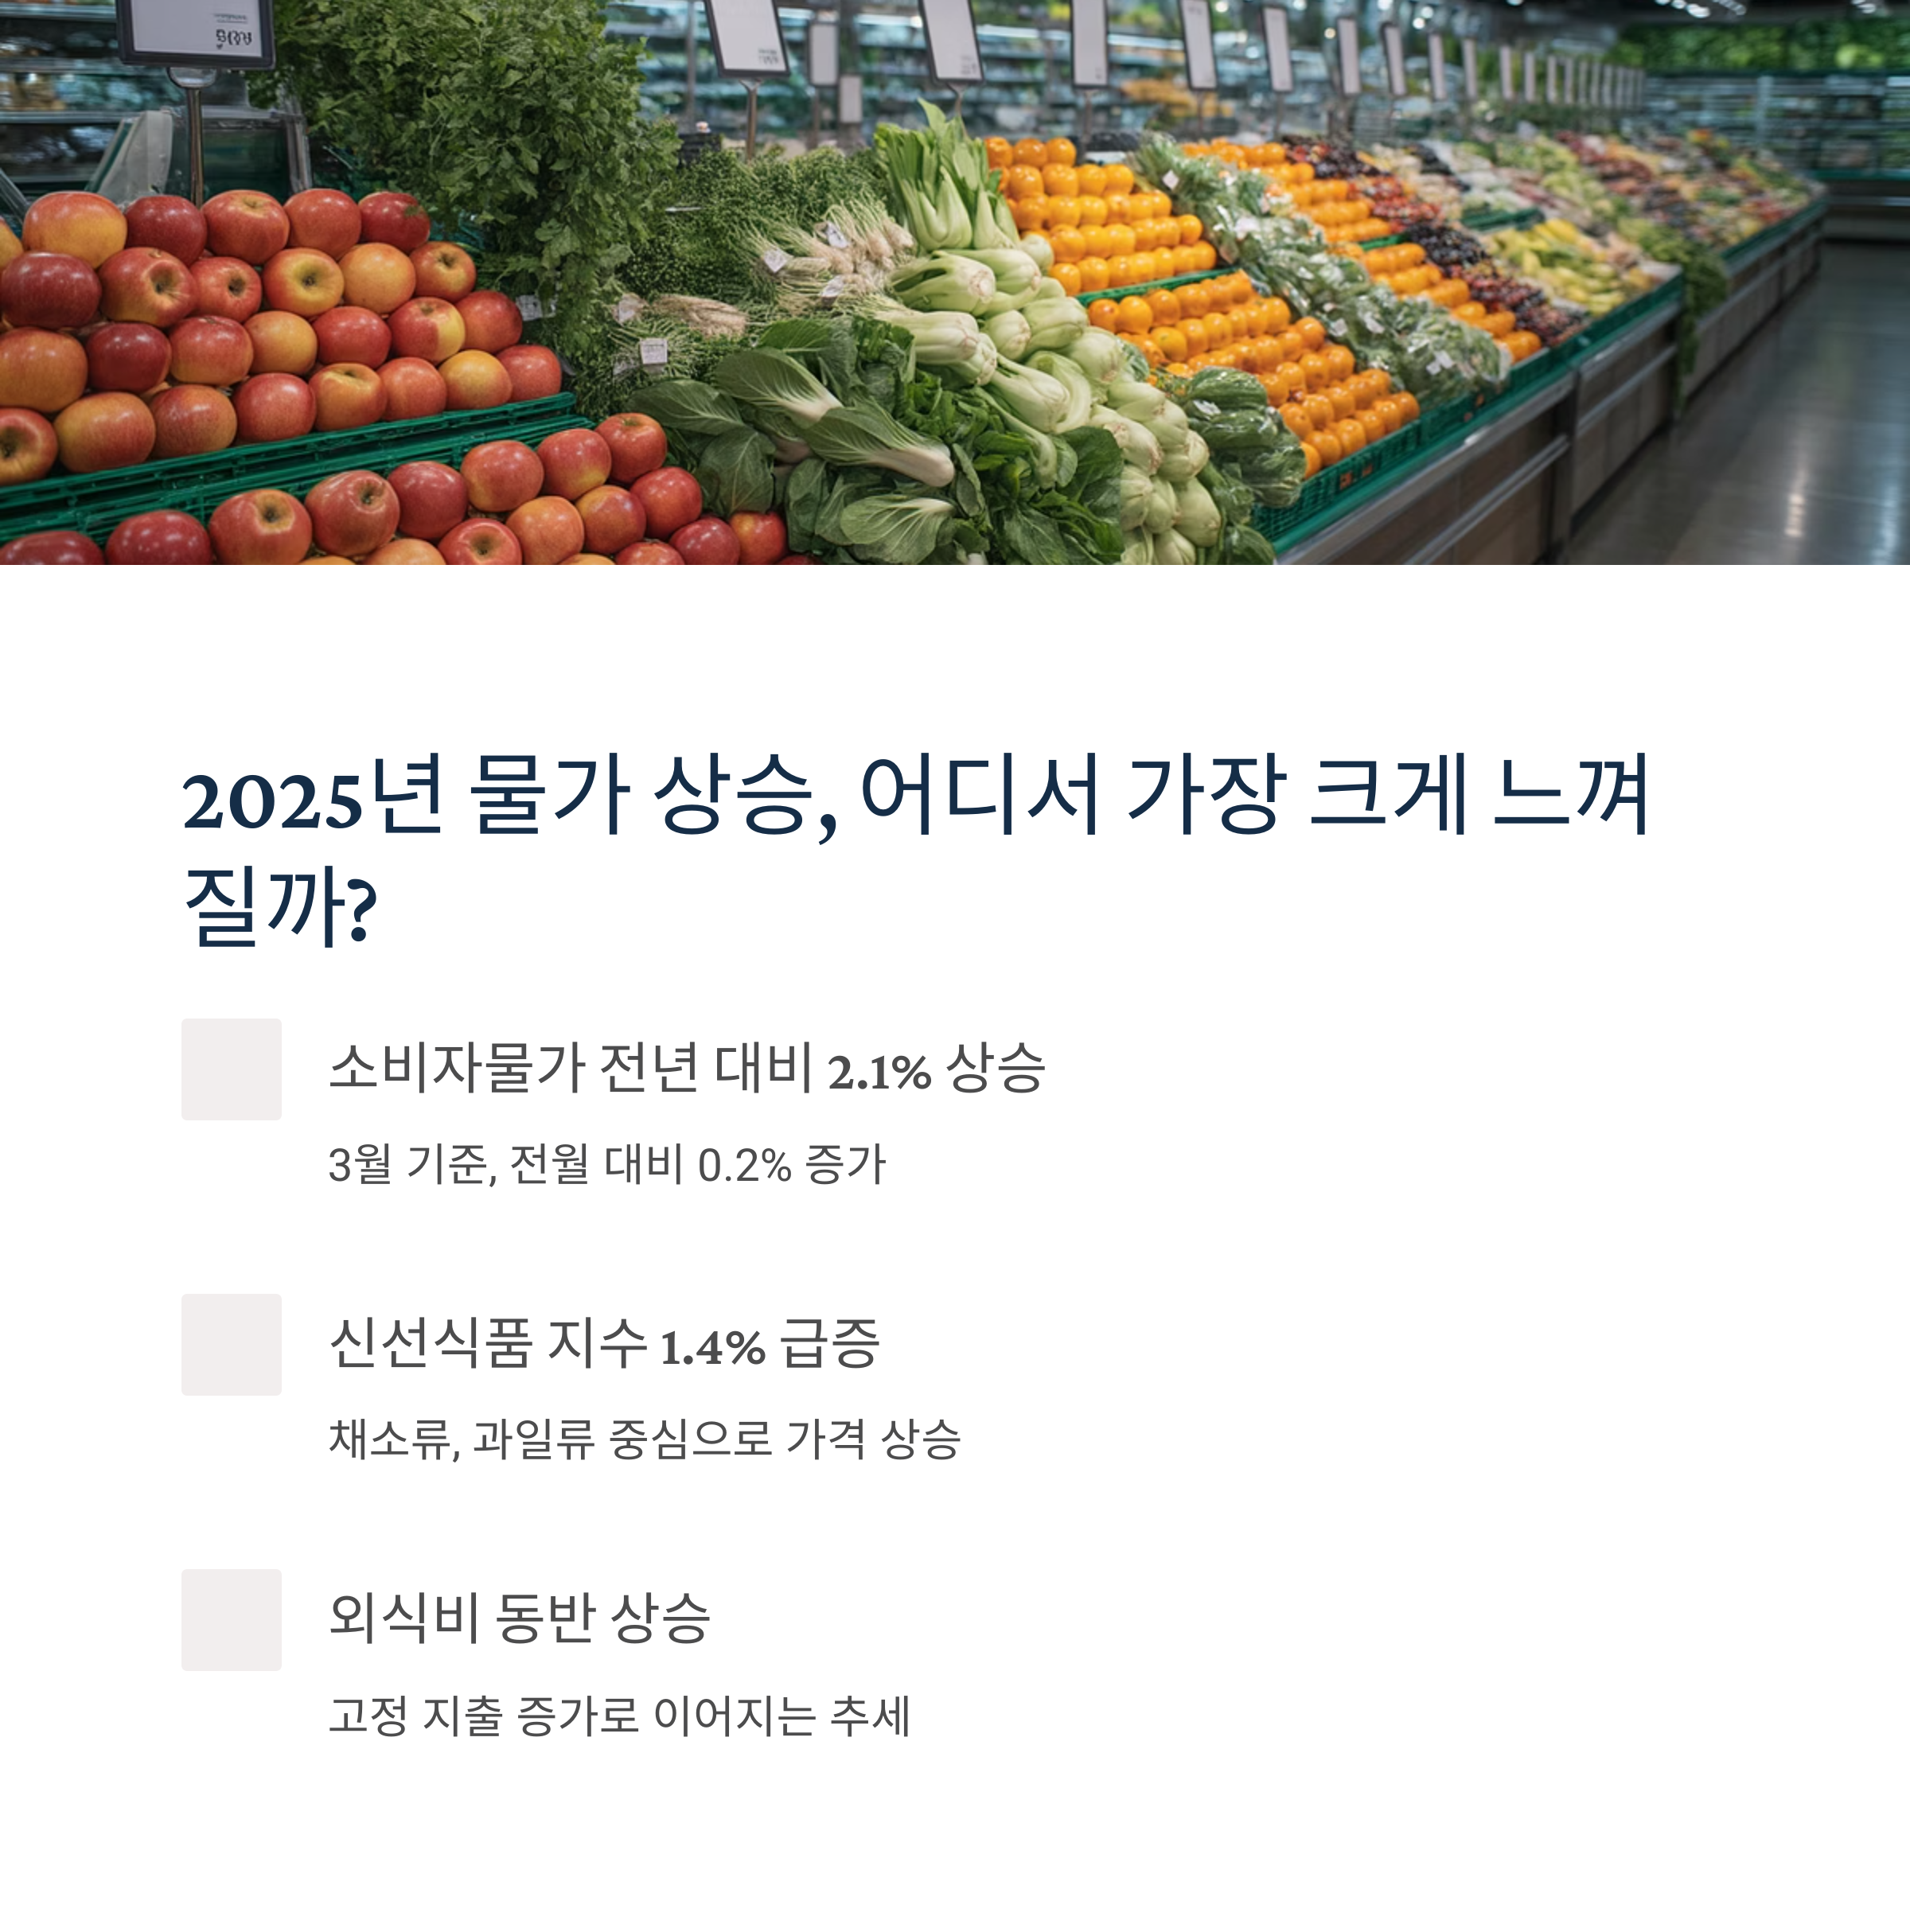
통계청 발표에 따르면, 2025년 3월 소비자물가지수는
전월 대비 0.2%, 전년 동월 대비 2.1% 상승했습니다.
이 가운데 신선식품 지수는 전월보다 1.4% 상승하며
일상 생활비 체감에 큰 영향을 주고 있습니다.
특히 채소류, 과일류 중심으로 가격이 빠르게 상승하고 있으며,
외식비도 동반 상승해 고정 지출이 증가하는 추세입니다.
소비자물가 상승, 가장 먼저 줄어드는 것은 저축
물가 상승의 직접적인 영향 중 하나는 저축 여력 감소입니다.
생활비가 늘어나면 고정지출이 늘어나게 되고,
그만큼 저축할 수 있는 금액이 줄어들 수밖에 없습니다.
| 월 평균 생활비 | 250만 원 | 265만 원 |
| 월 저축액 | 100만 원 | 85만 원 |
장기적으로는 비상금 마련, 주택자금, 은퇴자금 등
재정 계획 전반에 영향을 주게 됩니다.
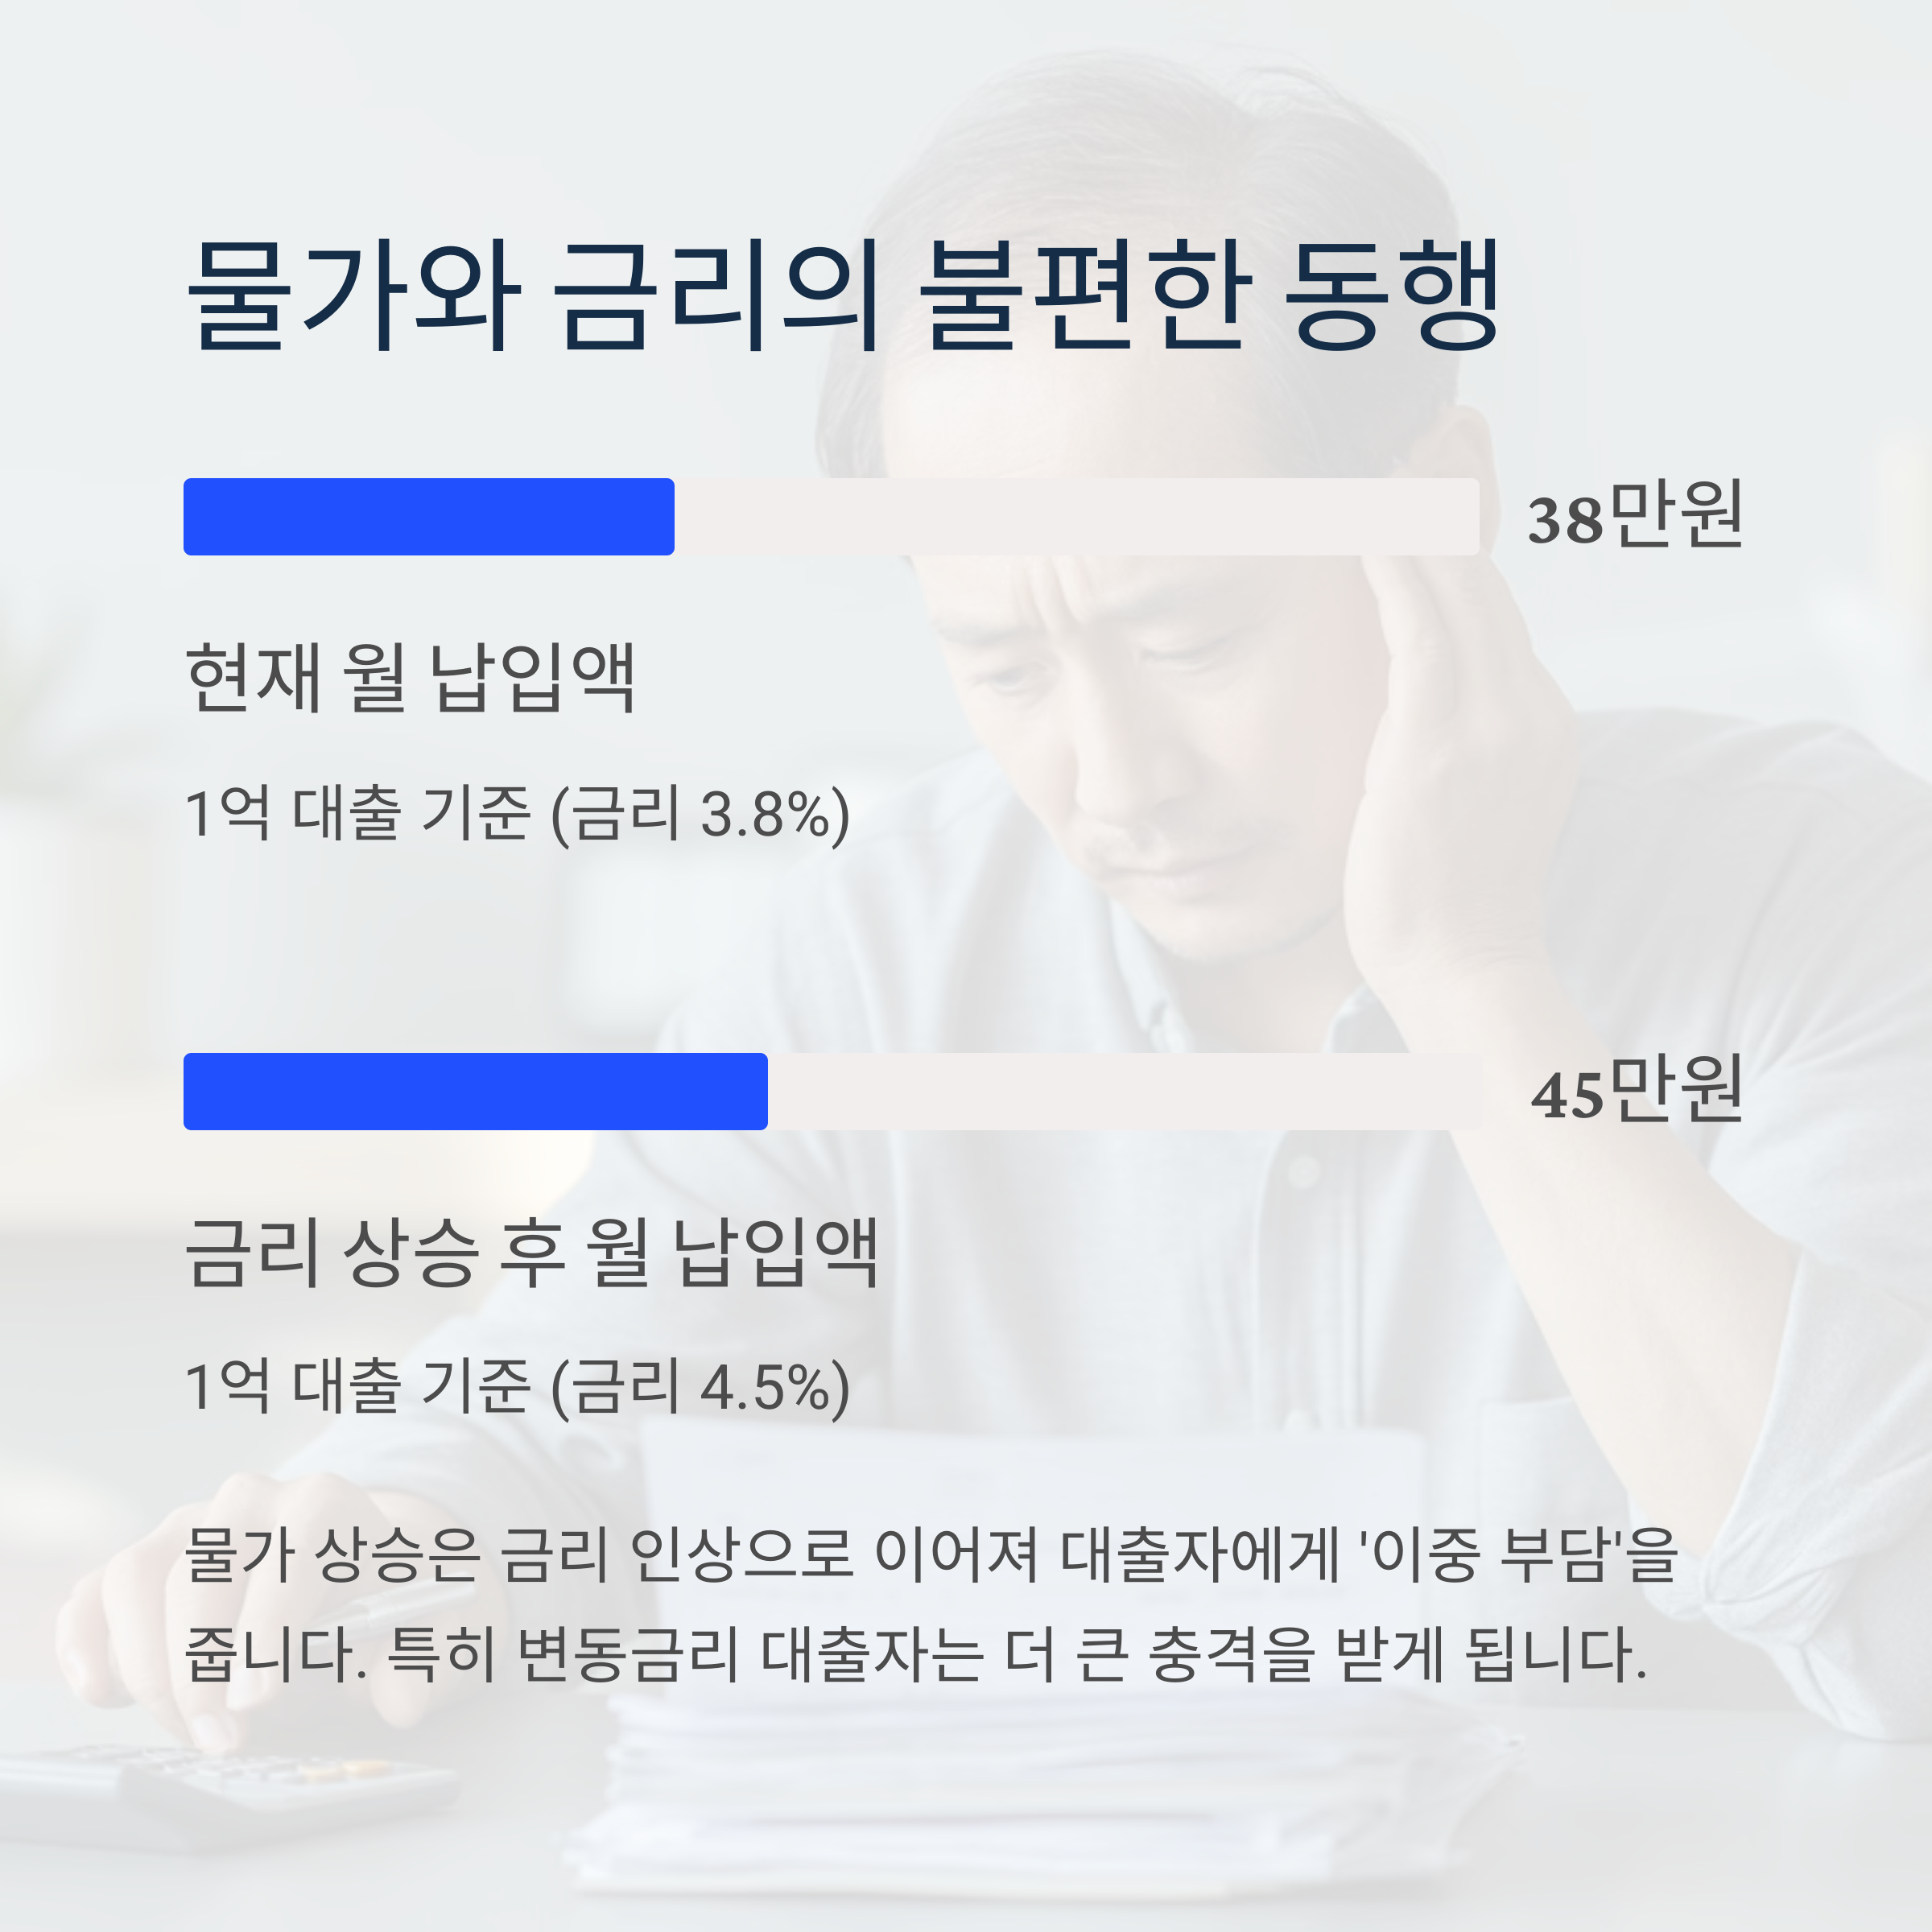
금리 인상과 연결될 경우 대출자에겐 ‘이중 부담’
물가 상승은 기준금리 인상의 신호로 이어질 수 있습니다.
금리가 오르면 대출자의 이자 부담이 커지게 됩니다.
특히 주택담보대출, 전세자금대출 등 변동금리 비중이 높은 경우
월 납입금이 수십만 원 이상 증가할 수 있어 주의가 필요합니다.
| 대출 금리 | 연 3.8% | 연 4.5% |
| 월 납입액 (1억 대출 기준) | 약 38만 원 | 약 45만 원 |
물가 상승기, 소비자가 할 수 있는 4가지 전략
- 지출 구조 재점검: 불필요한 구독 서비스 해지
- 식비 절약: 대형마트보다 전통시장·공동구매 활용
- 금리 방어: 고정금리 전환, 대출 리파이낸싱 검토
- 저축 방식 전환: 물가 연동 채권, 인플레이션 ETF 활용
장기 재무 계획에도 영향, 어떻게 대응해야 할까?
물가가 상승하면 미래 자금 계획의 ‘실질 가치’가 줄어듭니다.
예를 들어, 현재 1억 원을 목표로 저축하더라도
10년 후 물가가 2%씩 오르면 실질 구매력은 약 8,200만 원 수준이 됩니다.
| 목표 저축액 | 1억 원 | 약 8,200만 원 (2% 물가 상승 가정) |
이를 고려해 투자형 자산 분산, 인플레이션 방어형 금융상품
편입 등을 통해 자산 실질 가치를 유지하는 전략이 필요합니다.
'경제트렌드' 카테고리의 다른 글
| 최근 한국에서 발생한 재정 실수와 그에 따른 영향 (1) | 2025.07.08 |
|---|---|
| 2025년 6월 비트코인 분석, 지금은 반등 신호일까 하락 전조일까? (1) | 2025.07.04 |
| 소비자 물가 상승에 대처하는 똑똑한 재정 전략 3가지 (2) | 2025.06.30 |
| 2025년 경기 사이클별 투자 전략, 지금 주목해야 할 핵심 포트폴리오 (1) | 2025.06.26 |
| 달러 강세와 환율 전쟁, 자산가들의 선택은? 미·중 갈등 속 안전자산 전략 (2) | 2025.06.25 |


